

Abri de jardin construit avant 2010 : quelles règles s’appliquent ? Un abri bâti il y a plus de quinze ans peut sembler anecdotique, mais il porte souvent des implications juridiques, fiscales et techniques sous-estimées. Entre formalités oubliées, taxe d’aménagement apparue en 2012 et règles locales du Plan Local d’Urbanisme (PLU), la situation exige un diagnostic précis avant toute vente, rénovation ou transformation. Ce dossier met en lumière les seuils de surface, les autorisations d’urbanisme applicables, les risques encourus en cas de non-conformité et les étapes pratiques pour une régularisation en mairie. Des exemples chiffrés, une fiche pratique de démarches et des cas concrets (famille Morel, propriétaire d’un terrain en zone rurale) illustrent le cheminement, du relevé de surface au dépôt d’une déclaration préalable. Point de théorie pure : des conseils terrain, la vérification des matériaux et des repères clairs pour éviter les mauvaises surprises lors d’un contrôle ou d’une vente.
En bref :
- Surface :
- Taxe d’aménagement : appliquée depuis 2012, exigible en cas de régularisation ou de travaux
- PLU : consulter le plan local d’urbanisme pour distances, hauteur et matériaux
- Risque : amendes et ordre de démolition possibles ; prescription 10 ans selon cas
- Pratique : mesurer la surface de plancher, retrouver les archives, déposer un Cerfa et discuter avec le service urbanisme
Abri de jardin construit avant 2010 : état des lieux et règles de base
Avant d’envisager une modification, vendre ou simplement entretenir un abri de jardin ancien, il faut établir un état des lieux administratif et technique. La première étape est toujours la même : mesurer la surface de plancher utile et vérifier l’existence d’éventuelles déclarations antérieures. Cette surface correspond, en pratique, à la surface sous toiture où la hauteur dépasse 1,80 mètre — c’est le repère dont les services d’urbanisme se servent le plus souvent pour qualifier un ouvrage.
Exemple concret : la famille Morel hérite d’un abri construit en 2006. Au premier relevé, la superficie sous toiture >1,80 m est de 12 m². À l’époque, il est possible qu’aucune démarche n’ait été déposée. Aujourd’hui, ce type d’abri entre dans la catégorie qui exige une déclaration préalable (entre 5 et 19,99 m²). Ce constat déclenche deux vérifications : l’absence de déclaration est-elle prescrite (cas rares mais possibles si la construction remonte très loin), et l’abri respecte-t-il les règles locales du PLU ?
La logique des seuils et pourquoi ça compte
La réglementation distingue principalement trois tranches : moins de 5 m², entre 5 et 19,99 m², et 20 m² et plus. Cette grille a une conséquence immédiate sur les formalités administratives : exemption, déclaration préalable, ou permis de construire. Les seuils n’ont rien d’arbitraire : ils servent à simplifier la charge administrative pour les petites annexes, tout en conservant un contrôle sur les ajouts significatifs qui modifient l’aspect extérieur d’un terrain.
Autre précision utile : certaines communes appliquent des règles plus strictes pour des secteurs protégés (proximité de monument historique, secteur sauvegardé) ; dans ces cas, même un abri de 4 m² peut être soumis à autorisation. D’où l’importance de consulter le PLU avant toute démarche.
Fil conducteur : le cas de la famille Morel
La famille Morel s’interroge : doit-on régulariser maintenant que la maison est mise en vente ? Deux conséquences directes se dégagent. D’abord, l’agent immobilier demandera la conformité des annexes. Ensuite, si une régularisation est nécessaire, la taxe d’aménagement peut être exigible rétroactivement en cas de travaux. La stratégie pratique consiste à réunir documents, plans et photos, mesurer précisément la surface de plancher et prendre rendez-vous au service urbanisme pour établir la marche à suivre. C’est une démarche simple mais incontournable pour sécuriser la vente.
Insight final : connaître la surface exacte et l’historique administratif évite bien des surprises lors d’une transaction immobilière.
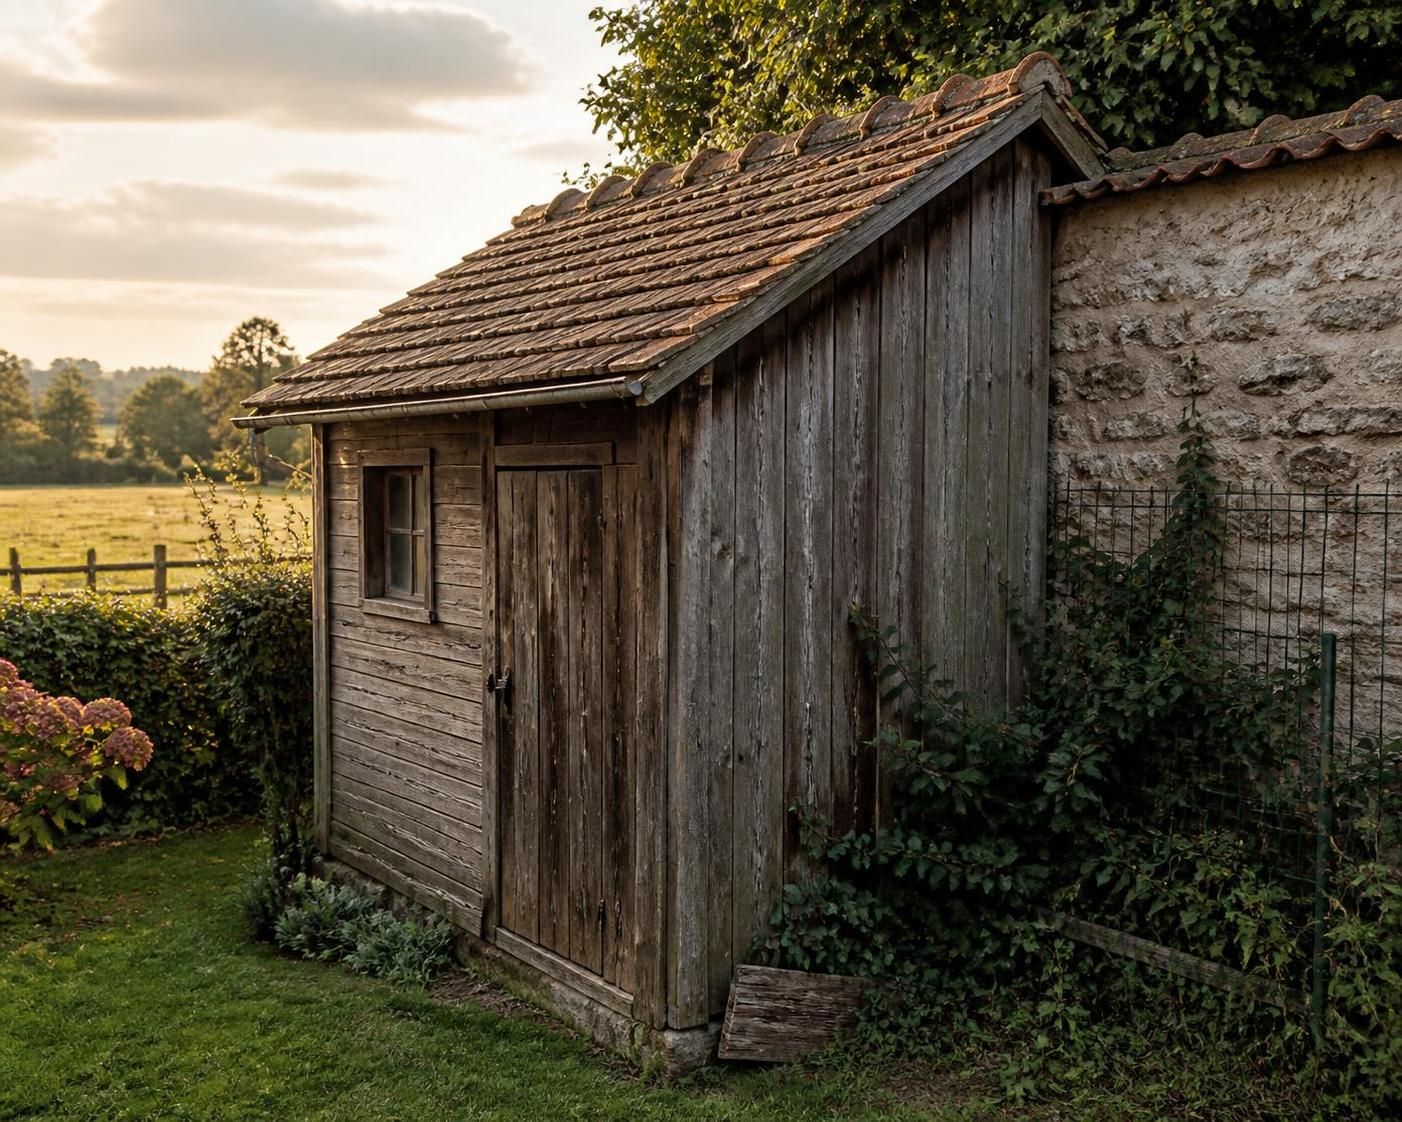
Autorisation d’urbanisme et formalités selon la surface de plancher
La notion d’autorisation d’urbanisme regroupe la déclaration préalable et le permis de construire. Pour un abri construit avant 2010, ces formalités ne peuvent pas être ignorées au moment d’une modification, d’une vente ou d’une régularisation. La règle pratique : mesurer, comparer, puis agir. Voici comment se déroule le processus pas à pas, avec des repères concrets.
Mesurer la surface et choisir la bonne procédure
La surface de plancher s’évalue en comptant uniquement les surfaces couvertes sous une hauteur supérieure à 1,80 m. Exemple : un abri avec mezzanine inutile mais sous 1,80 m ne gonfle pas la surface taxable. Pour un abri de 8 m², la procédure attendue est une déclaration préalable ; pour 22 m², il faudra solliciter un permis de construire.
Une fiche pratique : avant dépôt, réunir plan au sol à l’échelle, vues en élévation, photos, descriptif des matériaux et éventuelles preuves d’antériorité (factures, photos datées). Le formulaire standard pour la déclaration préalable est le Cerfa n°13404.
Tableau récapitulatif des formalités
| Surface de l’abri | Formalité habituelle | Remarques |
|---|---|---|
| Moins de 5 m² | Aucune dans la plupart des cas | Exemption maintenue sauf zones protégées |
| 5 à 19,99 m² | Déclaration préalable | Obligatoire en 2026 dans la plupart des communes |
| 20 m² et plus | Permis de construire | Permet un contrôle architectural et paysager renforcé |
Cas pratiques et astuce terrain
La mairie peut demander des modifications esthétiques ou de matériaux si le PLU l’exige. Par exemple, dans certaines communes rurales, le choix du bardage sera encadré (planches posées horizontalement, teinte naturelle). Pour savoir exactement ce que réclame la commune, le service urbanisme reste le point d’entrée — prendre rendez-vous avec des plans précis économise du temps. En cas de doute, consulter un géomètre ou un architecte pour valider la surface de plancher est souvent rentable.
Liens utiles : un guide pratique sur la réglementation des abris de jardin et une page sur le coût des permis en 2026 permettent d’anticiper les frais administratifs.
Insight final : une mesure précise et un dossier propre réduisent de beaucoup le risque de rejet de la demande par la mairie.
Taxe d’aménagement et conséquences financières pour un abri ancien
La taxe d’aménagement, mise en place en 2012, est souvent la surprise financière la plus désagréable pour un propriétaire d’un abri construit avant 2010. Elle s’applique lorsqu’une construction est créée ou lorsque des travaux modifient substantiellement la surface. Dans le cas d’une régularisation, l’administration peut réclamer cette taxe a posteriori, parfois avec pénalités. Voici comment calculer, anticiper et réduire le risque d’une facture imprévue.
Principes de calcul et exemples chiffrés
Le calcul repose sur trois paramètres : la surface taxable (m²), la valeur forfaitaire régionale (ex. : ~929 €/m² en Île-de-France, ~820 €/m² dans la plupart des autres régions), et le taux communal (généralement entre 1 % et 5 %). Exemple : pour un abri de 10 m² dans une commune hors Île-de-France appliquant 5 %, la taxe vaut :
10 m² × 820 € × 5 % = 410 €. Ce montant reste souvent inférieur aux coûts d’une procédure forcée, démolition ou amende, mais reste signifiant pour un particulier.
Ancienneté et exonérations possibles
Un abri construit avant 2012 n’est pas automatiquement soumis à la taxe sauf s’il y a transformation, extension ou régularisation donnant lieu à une nouvelle instruction. Dans certains cas, l’administration accorde des exonérations partielles pour les constructions antérieures à l’instauration de la taxe ; cependant, cette tolérance n’est pas systématique. Mieux vaut vérifier cas par cas avec le service fiscal de la mairie.
Stratégies pratiques pour limiter l’impact
Plusieurs leviers : présenter des preuves d’antériorité (photos datées, plans cadastraux, factures), expliquer l’absence de travaux récents, et demander une appréciation du service urbanisme. Lorsque la taxe est due, comparer le montant à un devis de mise en conformité constructive (pose d’un plancher, renforcement) permet parfois d’arbitrer entre payer la taxe et engager des travaux. Enfin, la consultation d’un conseiller fiscal local ou d’un architecte facilite le montage d’un dossier de régularisation argumenté.
Insight final : anticiper la taxe d’aménagement évite de transformer une simple formalité en coût inattendu lors d’une vente ou d’une rénovation.
Implantation, hauteur et matériaux : normes techniques et vérifications
L’aspect technique d’un abri ancien est souvent délaissé au profit du juridique, pourtant l’implantation, la hauteur et les matériaux ont des implications directes sur la conformité et la durabilité. La vérification terrain commence par trois points : la distance par rapport à la limite de propriété, la hauteur sous faîtage, et l’état des matériaux porteurs. Ces éléments conditionnent aussi la réception d’une déclaration préalable ou d’un permis en cas de régularisation.
Distances à respecter et exemples locaux
La règle courante impose une distance minimale de 3 mètres par rapport à la limite mitoyenne, mais le PLU peut relever ce seuil à 5 mètres ou plus en zones sensibles. Exemple : sur un terrain en lotissement géré par un cahier des charges communal, l’abri de 2,5 × 3 m posé à 2 m de la haie devra être déplacé ou justifié pour obtenir un permis. Vérifier la limite cadastrale et poser des repères sur le terrain aide à éviter les litiges avec le voisinage.
Hauteur et impact visuel
La hauteur maximale autorisée pour de petites annexes varie, mais un abri standard fait généralement entre 2,2 m et 3,5 m. Au-delà, l’ouvrage peut être requalifié et exiger un permis. Le calcul de l’ombre portée, notamment pour des constructions proches d’habitations mitoyennes, est un argument technique fréquemment repris lors d’un refus municipal. Respecter une pente de toit adaptée (ex. pente minimale 20–30 % selon matériau) garantit aussi l’écoulement des eaux et la durabilité.
Matériaux et traitement : terrain et longévité
Les abris construits avant 2010 utilisent souvent des essences locales. Le bois reste dominant : douglas, mélèze, ou sapin traité. Attention aux sapins autoclaves bas de gamme qui vieillissent mal. Parmi les vérifications à faire : état des lambourdes, présence d’un traitement fongicide, étanchéité du toit (feutre bitumeux ou tôles). La réparation du bardage et le traitement préventif contre les insectes du bois (voir conseils sur la protection des bois) prolongent la durée de vie. Liens pratiques : consulter des guides sur les essences et la protection contre les insectes permet de choisir un traitement adapté.
- Checklist technique : vérifier assise et fondations, étanchéité toiture, état des assemblages, traitement bois, ancrages au sol.
- Matériaux à privilégier : douglas ou mélèze pour bardage durable ; lambourdes traitées classe 4 pour contact au sol.
- Problèmes fréquents : infiltration au faîtage, pourriture des poutres d’assise, charpente affaiblie par insectes.
Insight final : un abri entretenu et conforme dans ses matériaux rassure la mairie et valorise la propriété lors d’une vente.
Régularisation pratique : démarches, pièces à fournir et risques en cas de non-conformité
Régulariser un abri construit avant 2010 suit une logique procédurale : documenter, déposer, attendre la décision. La base reste la même : mesurer la surface de plancher, rassembler preuves d’antériorité (photos, factures, plans), préparer le Cerfa adapté (déclaration préalable ou dossier de permis) et présenter un descriptif clair des matériaux. Le service urbanisme instruira la demande et pourra demander des ajustements ou prescriptions.
Pièces nécessaires et montage du dossier
Pour une déclaration préalable : plans de situation, plan de masse, plan en coupe, photos et descriptif des matériaux. Pour un permis : dossier plus complet avec plancher, étude d’impact visuel, notice descriptive. L’astuce pratique est d’ajouter des photos datées anciennes pour appuyer l’antériorité. La mairie peut aussi exiger un contrôle par un géomètre si la limite de propriété est contestée.
Risques en cas d’inaction et prescriptions
Les sanctions possibles vont de l’amende à l’ordre de démolition. Les montants peuvent être élevés : des amendes significatives sont prévues et varient selon la gravité. Parfois, la prescription intervient : après 10 ans sans recours administratif, la construction peut être prescrite. Attention : certains événements (signalement, changement de propriétaire, demande de travaux) relancent les délais. Lors de la vente, l’absence de conformité peut être un obstacle majeur.
Étapes pratiques recommandées
- Mesurer la surface sous toiture >1,80 m et relever les distances aux limites de propriété.
- Rechercher archives (factures, photos, plans) pour prouver l’ancienneté.
- Consulter le PLU et prendre rendez-vous au service urbanisme avec un dossier clair.
- Déposer le Cerfa adapté (n°13404 pour déclaration préalable) et suivre l’instruction.
- Si nécessaire, consulter un géomètre ou un architecte pour compléter le dossier.
Liens pratiques : pour se renseigner sur la construction d’annexes ou le coût des autorisations, des ressources en ligne offrent des points de repère utiles, notamment pour estimer les frais administratifs et techniques.
Insight final : une régularisation soignée protège la valeur du bien et évite des procédures coûteuses ; anticiper cette étape lors d’une vente est la meilleure stratégie.
Un abri de 4 m² construit avant 2010 nécessite-t-il une déclaration ?
Dans la plupart des communes, un abri inférieur à 5 m² est exonéré d’autorisation, mais un PLU local ou un secteur protégé peut imposer une démarche. Toujours vérifier auprès du service urbanisme.
La taxe d’aménagement s’applique-t-elle si l’abri est régularisé aujourd’hui ?
La taxe peut être exigée en cas de régularisation ou de travaux modifiant la surface. Son montant dépend de la surface taxable, de la valeur forfaitaire régionale et du taux communal.
Que risque-t-on en cas d’abri non déclaré découvert lors d’une vente ?
La vente peut être compliquée : exigence de régularisation, réclamation de taxes, voire sanctions. Anticiper la démarche auprès de la mairie sécurise la transaction.
Quels documents faut-il rassembler avant de déposer une déclaration préalable ?
Plans de masse, plans de situation à l’échelle, photos datées, descriptif des matériaux et, si possible, preuves d’antériorité (factures, photos anciennes).